Pajak kerja remote dari perusahaan luar negeri: NPWP, SPT, dan contoh hitungan
Digaji perusahaan luar negeri tetap wajib lapor pajak di Indonesia. Ini cara kerja pajaknya untuk kontraktor dan karyawan EOR, tarif progresif terbaru, norma penghitungan untuk freelancer, dan contoh hitungan sederhana.
Banyak pekerja remote mengira gaji dari perusahaan luar negeri tidak kena pajak karena tidak ada yang memotongnya. Kenyataannya, wajib pajak dalam negeri dikenai pajak atas penghasilan dari mana pun, termasuk dari luar negeri. Bedanya, kamu yang harus menghitung, membayar, dan melaporkannya sendiri.
Catatan: artikel ini panduan umum, bukan nasihat pajak. Aturan bisa berubah. Untuk situasimu sendiri, hubungi Kring Pajak 1500200, kantor pajak terdekat, atau konsultan pajak.
Siapa yang wajib bayar pajak di Indonesia?
Kamu termasuk wajib pajak dalam negeri bila tinggal di Indonesia, atau berada di Indonesia lebih dari 183 hari dalam 12 bulan. Hampir semua pekerja remote yang tinggal di rumah termasuk kelompok ini. Artinya, gaji dari perusahaan di Singapura atau Amerika tetap dilaporkan di SPT Tahunanmu.
Sejak pertengahan 2024, NIK berfungsi sebagai NPWP untuk orang pribadi. Mulai 2025, administrasi pajak beralih ke sistem Coretax DJP; cek di pajak.go.id kanal pelaporan yang berlaku untuk tahun pajakmu.
Kontraktor atau karyawan EOR? Pajaknya berbeda
| Status | Siapa yang memotong pajak | Yang kamu lakukan |
|---|---|---|
| Karyawan lewat Employer of Record (Deel, Remote.com, dll.) | EOR memotong PPh 21 setiap bulan seperti perusahaan Indonesia | Laporkan SPT Tahunan dengan bukti potong dari EOR |
| Kontraktor / freelance untuk perusahaan luar negeri | Tidak ada yang memotong | Hitung, setor, dan laporkan sendiri |
| Karyawan perusahaan luar negeri tanpa EOR | Biasanya tidak ada yang memotong | Hitung, setor, dan laporkan sendiri |
Penjelasan lengkap tentang status kontrak ada di EOR vs kontraktor.
Tarif PPh orang pribadi
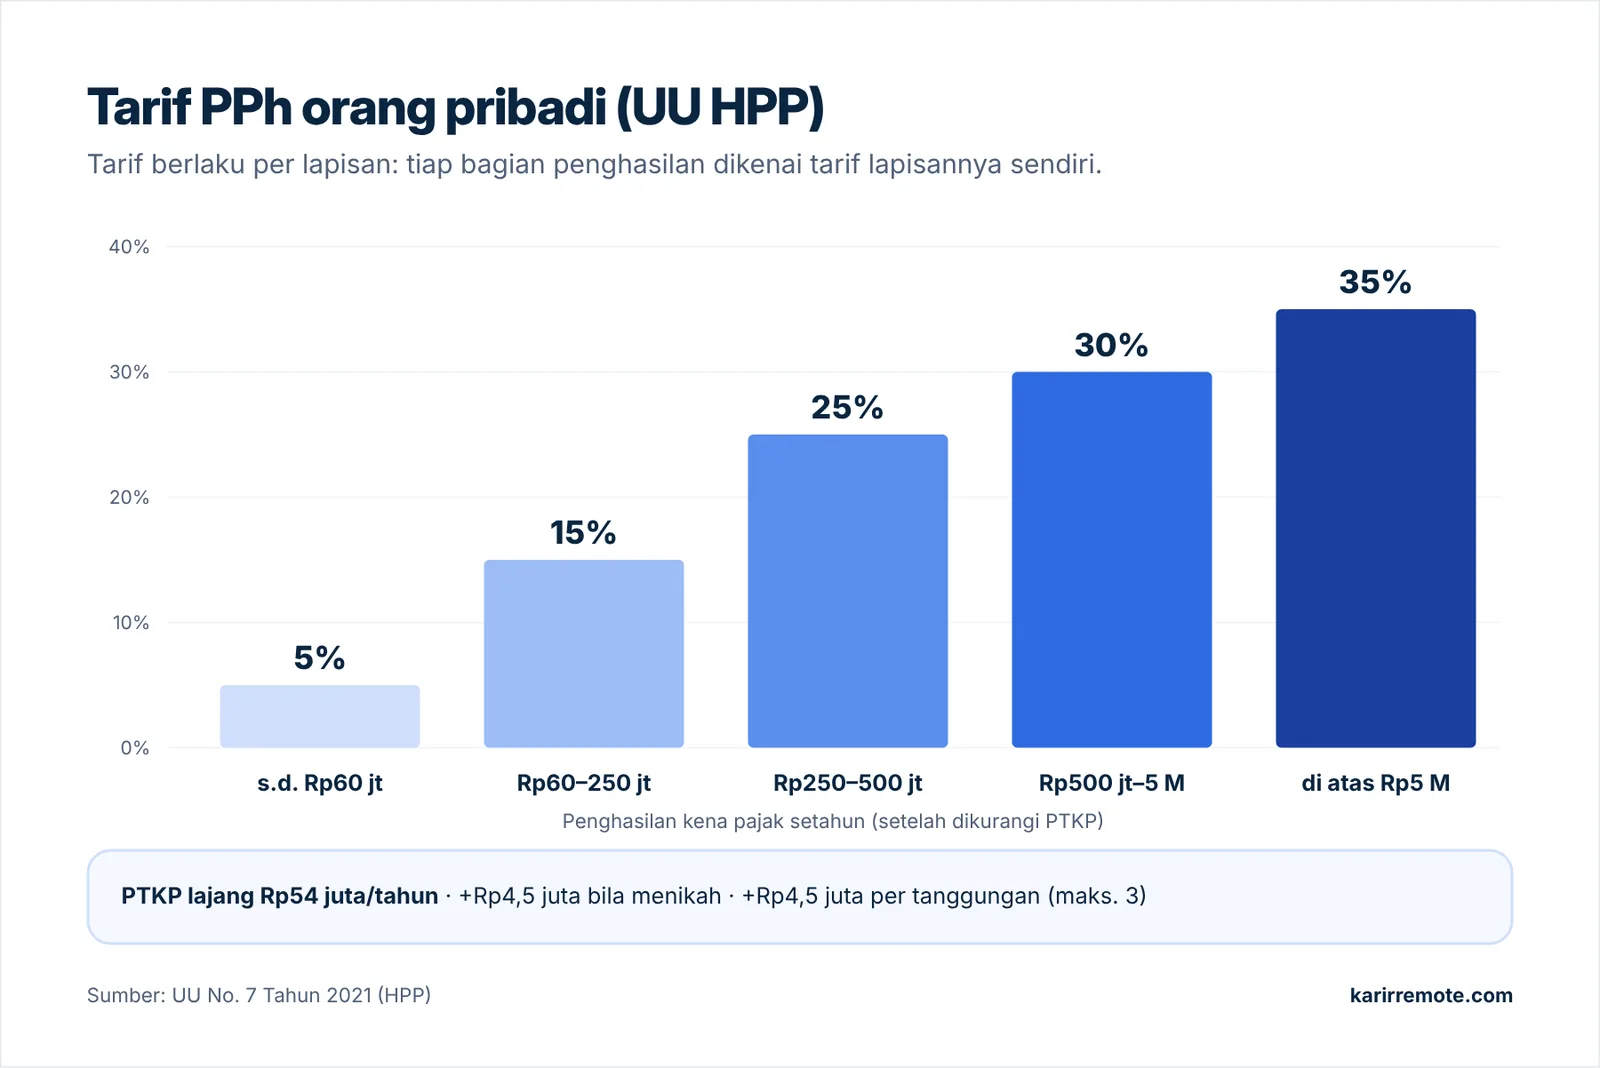
Tarif progresif menurut UU Harmonisasi Peraturan Perpajakan (UU No. 7 Tahun 2021) berlaku untuk penghasilan kena pajak setahun, yaitu penghasilan neto dikurangi PTKP:
| Penghasilan kena pajak setahun | Tarif |
|---|---|
| Sampai Rp60 juta | 5% |
| Di atas Rp60 juta sampai Rp250 juta | 15% |
| Di atas Rp250 juta sampai Rp500 juta | 25% |
| Di atas Rp500 juta sampai Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
PTKP (penghasilan tidak kena pajak) untuk wajib pajak lajang adalah Rp54 juta setahun, ditambah Rp4,5 juta bila menikah dan Rp4,5 juta per tanggungan (maksimal 3).
Freelancer: norma penghitungan penghasilan neto (NPPN)
Kalau kamu bekerja sebagai kontraktor atau freelancer (pekerjaan bebas), kamu boleh menghitung penghasilan neto dengan NPPN: persentase tertentu dikalikan penghasilan bruto, tanpa harus membuat pembukuan lengkap. Menurut Direktorat Jenderal Pajak:
- NPPN boleh dipakai bila peredaran bruto setahun kurang dari Rp4,8 miliar.
- Kamu wajib memberitahukan penggunaan NPPN dalam 3 bulan pertama tahun pajak. Kalau tidak memberitahukan, kamu dianggap memilih pembukuan.
- Kamu tetap wajib melakukan pencatatan penghasilan.
- Persentase norma berbeda menurut jenis pekerjaan dan wilayah (10 ibu kota provinsi tertentu, ibu kota provinsi lainnya, dan daerah lainnya), sesuai lampiran PER-17/PJ/2015.
Contoh hitungan sederhana (freelancer dengan NPPN)
Contoh ini memakai angka bulat supaya mudah diikuti. Persentase norma 50% hanyalah contoh. Cek persentase yang berlaku untuk jenis pekerjaan dan kotamu.
| Langkah | Perhitungan | Hasil |
|---|---|---|
| Penghasilan bruto setahun | USD 1.500 × 12 × Rp17.800 (dibulatkan) | Rp320.000.000 |
| Penghasilan neto (contoh norma 50%) | 50% × Rp320 juta | Rp160.000.000 |
| Dikurangi PTKP lajang | Rp160 juta − Rp54 juta | Rp106.000.000 |
| PPh lapisan 5% | 5% × Rp60 juta | Rp3.000.000 |
| PPh lapisan 15% | 15% × Rp46 juta | Rp6.900.000 |
| PPh terutang setahun | Rp9.900.000 |
Dalam contoh ini, pajaknya sekitar 3,1% dari penghasilan bruto. Angka sebenarnya bisa lebih tinggi atau lebih rendah, tergantung norma dan tanggunganmu. Untuk melihat gaji bersih per bulan dengan berbagai skenario, pakai kalkulator gaji.
Kapan membayar dan melapor?
- Catat setiap pembayaran yang kamu terima: tanggal, jumlah dalam mata uang asing, kurs, dan jumlah rupiah.
- Setor angsuran PPh Pasal 25 setiap bulan bila sudah ada dasar dari SPT tahun sebelumnya. Di tahun pertama, angsurannya biasanya belum ada, sehingga kekurangan pajak dibayar sekaligus (PPh Pasal 29) sebelum lapor SPT.
- Laporkan SPT Tahunan paling lambat 31 Maret tahun berikutnya lewat kanal resmi DJP (Coretax).
- Kalau sudah dipotong pajak di luar negeri, simpan buktinya. Pajak luar negeri dapat dikreditkan (PPh Pasal 24) dengan batas tertentu. Untuk klien di Amerika, formulir W-8BEN biasanya dipakai supaya tidak ada potongan pajak AS atas jasa yang kamu kerjakan dari Indonesia.
Pertanyaan umum
Apakah gaji dari perusahaan luar negeri wajib lapor pajak?
Ya. Wajib pajak dalam negeri melaporkan penghasilan dari dalam maupun luar negeri di SPT Tahunan.
Apakah freelancer boleh memakai NPPN?
Boleh, bila peredaran bruto setahun kurang dari Rp4,8 miliar dan penggunaan NPPN diberitahukan dalam 3 bulan pertama tahun pajak.
Kalau digaji lewat Deel sebagai karyawan, apakah masih perlu bayar sendiri?
Biasanya tidak. EOR memotong PPh 21 dari gajimu setiap bulan. Kamu tetap melaporkan SPT Tahunan dengan bukti potong yang diberikan EOR.
Kapan batas lapor SPT Tahunan orang pribadi?
Paling lambat 31 Maret setelah tahun pajak berakhir.
Bagaimana kurs untuk menghitung penghasilan dalam dolar?
Gunakan kurs pada saat penghasilan diterima dan catat secara konsisten. Konsultasikan dengan kantor pajak bila ragu tentang kurs yang dipakai.